

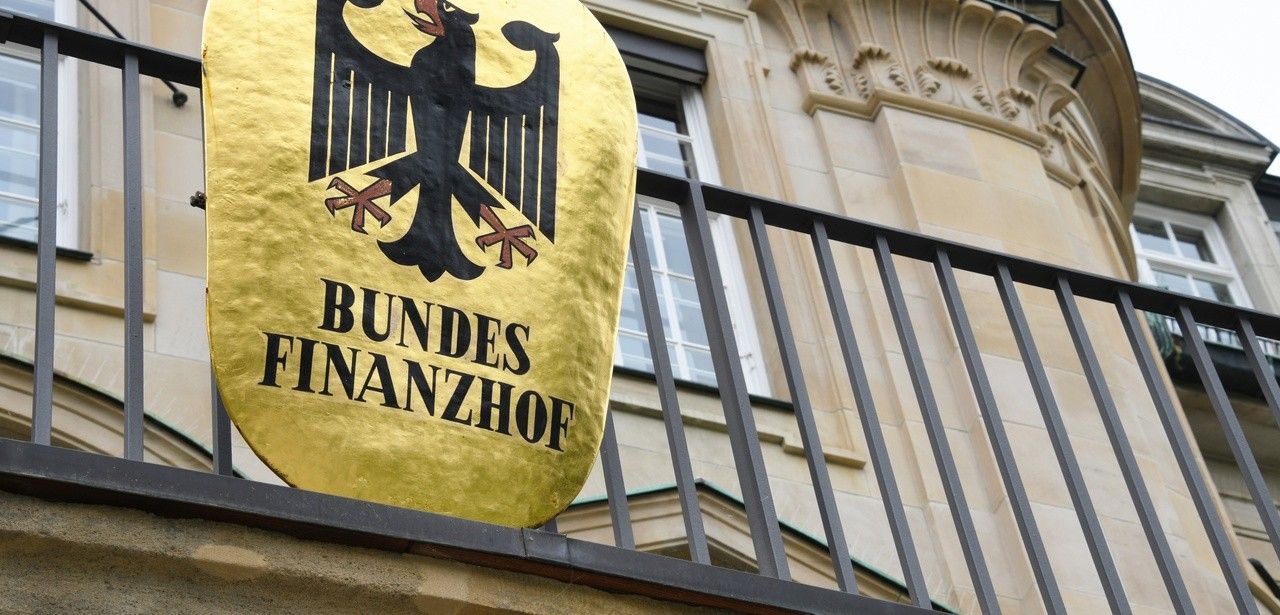
Das BFH-Urteil II R 27/23 verdeutlicht, dass im Erbschaftsteuerverfahren zur Steuerbefreiung für ein Familienheim nicht ausschließlich das Gebäudegrundstück relevant ist, sondern im Einzelfall auch Garten- und Wegebereiche als Teil der wirtschaftlichen Einheit zu berücksichtigen sind. Auf diese Weise lässt sich der steuerfreie Wert beträchtlich erhöhen. Der Bundesfinanzhof unterstreicht zudem, dass Einwendungen gegen die Feststellungsergebnisse frühzeitig vor Abschluss des Verfahrens eingereicht werden sollten, um mögliche Verluste und Rechtsnachteile vollständig zu vermeiden.
Preis-Leistungskritik erhöht Wechselbereitschaft und setzt Versicherer unter starken Druck
Eine Auswertung des Deutschen Instituts für Service-Qualität (DISQ) im Auftrag von ntv erfasst Rückmeldungen von…
Unterschiedliche Berechnungsgrundlagen, Kosten und Steuern präzise offenlegen vor Vergleich
Anleger, die Bruttorenditen als alleiniges Entscheidungskriterium heranziehen, riskieren Fehleinschätzungen wegen nicht berücksichtigter Kosten, Steuereffekte und…
Abschreibungssatz nach Fertigstellungsjahr gilt automatisch bei fehlender steuerlicher Zuordnung
Die steuerliche Behandlung von Hallen- und Logistikgebäuden in und um Leipzig richtet sich primär nach…
Starkes Plädoyer für partnerschaftliche Zusammenarbeit bei aktuellem inklusivem Arbeitsmarkt
Am 25. August wurde in der Oranienstraße das zweite Panel der Reihe „Wir für Berlin?-?im…
Anrufer erreichen im Mai kostenfrei Expertenrat zu Altersdiskriminierung telefonisch
Ab Mai 2026 können Betroffene anonym und gratis juristischen Rat zum Thema Altersdiskriminierung im Arbeitskontext…
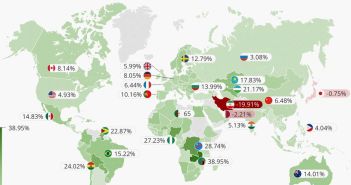
Nominales BIP-Vergleich hebt wahre Wirtschaftsmacht jenseits prozentualer Kennzahlen hervor
Der BestBrokers-Report verdeutlicht, dass kleine Volkswirtschaften in prozentualen BIP-pro-Kopf-Wachstumszahlen etablierte Großmächte überholen können. Auf Grundlage…
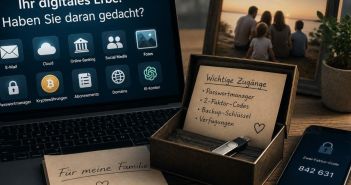
Verlieren Private Keys führt zu unzugänglichen Kryptowährungen für Erben
Das digitale Erbe umfasst heute weit mehr als Fotos in der Cloud: Domain-Namen, Online-Konten, Kryptowährungen…
Festliche Atmosphäre und Kuchengenüsse beim Tanztee im historischen Kurhaus
Der Tanztee im Kurhaus Bad Bevensen findet am Sonntag, den 4. Oktober 2026, ab 15:00…
Frühzeitige Darlehenstilgung minimiert Finanzrisiken im Ruhestand und schafft Unabhängigkeit
Im Düsseldorfer Mietmarkt verschafft eine bezahlte Immobilie im Ruhestand finanzielle Sicherheit. Eigentümer leben mietfrei, erzielen…
Bundesagentur setzt Arbeitsmarktdrehscheiben als Antwort auf Branchen-Fachkräftemangel ein jetzt
Nach aktuellen Arbeitsmarktdaten meldet etwa ein Drittel der befragten Experten rückläufige Beschäftigungszahlen im Verarbeitenden Gewerbe.…
Jeder eingetragene Partner hält Anteil und kann Verfügung verlangen
Paare ohne Trauschein in Karlsruhe schließen vermehrt gemeinsam Immobiliengeschäfte ab und riskieren im Falle einer…

US Jobwachstum schwächer als erwartet, Fed Zinsausblick bleibt vage
Im Juni passte die Europäische Zentralbank ihren Hauptrefinanzierungssatz zum ersten Mal seit September auf 2,25…
Im Juli 653.000 Stellen bei BA gemeldet, BA-X unverändert
Der Monatsbericht der BA für Juli 2026 weist einen Anstieg der Arbeitslosen um 71 000…

Baubeginn 2026 terminiert nach politischem Beschluss des Bebauungsplans endlich
Die City 1 Group realisiert nach Erteilung der Baugenehmigung ein neues Wohnensemble auf dem ehemaligen…