
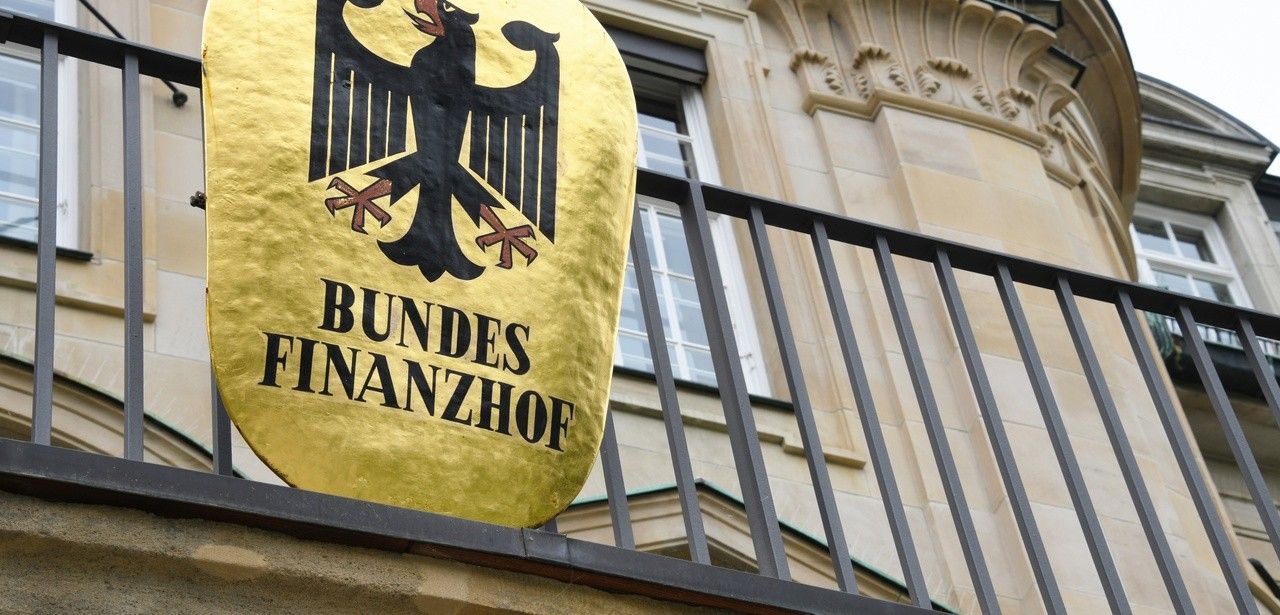
Das BFH-Urteil II R 27/23 verdeutlicht, dass im Erbschaftsteuerverfahren zur Steuerbefreiung für ein Familienheim nicht ausschließlich das Gebäudegrundstück relevant ist, sondern im Einzelfall auch Garten- und Wegebereiche als Teil der wirtschaftlichen Einheit zu berücksichtigen sind. Auf diese Weise lässt sich der steuerfreie Wert beträchtlich erhöhen. Der Bundesfinanzhof unterstreicht zudem, dass Einwendungen gegen die Feststellungsergebnisse frühzeitig vor Abschluss des Verfahrens eingereicht werden sollten, um mögliche Verluste und Rechtsnachteile vollständig zu vermeiden.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Steuerbefreiung berücksichtigt künftig wirtschaftliche Einheit einschließlich Gartenflächen und Wegen
Mit Urteil II R 27/23 definiert der Bundesfinanzhof präzise, welche Flächen geerbter Familienheime in die steuerliche Befreiung einbezogen werden können. Erstmals betont das Gericht, dass nicht nur das konventionelle Flurstück, sondern die im Feststellungsverfahren ermittelte wirtschaftliche Einheit entscheidend ist. Solange eine funktionale und räumliche Verbindung zu Wohngebäude und Grundstück besteht, können Garten- und Wegeflächen als Teil der steuerbegünstigten Fläche gelten, was die Steuerlast signifikant reduziert.
Gerichtsurteil präzisiert: Gartengrundstücke und Zugangswege zur steuerlichen Flächeneinheit gerechnet
Mit seinem Urteil bekräftigt der BFH, dass zur definierten wirtschaftlichen Einheit eines geerbten Familienheims auch umliegende Garten- und Wegestreifen zu zählen sind, wenn diese funktional mit dem Wohnobjekt verbunden sind. Damit wird nicht allein auf Grundstücksgrenzen abgestellt. Steuerberater Hergen Kassuba erläutert, dass diese Auslegung den Erben ermöglicht, den steuerlich privilegierten Wert deutlich zu erweitern und zusätzliche Flächen in die Erbschaftsbefreiung einzubeziehen. Dies sichert Planungssicherheit und fördert Erbenrechte im Bewertungsverfahren. effektiv.
Familienheimwert steigt auf über 1,17 Millionen Euro dank BFH-Urteil
Das Finanzamt bewertete zunächst nur das Hauptflurstück und gewährte eine Steuerbefreiung in Höhe von 521.000 Euro. Im Revisionsverfahren stellte der BFH fest, dass auch die angrenzenden Garten- und Wegeflächen zur wirtschaftlichen Einheit gehören und berücksichtigte sie entsprechend. Infolgedessen belief sich der Gesamtwert des Steuergrundstücks auf über 1,17 Millionen Euro und verdoppelte sich damit. Das Urteil illustriert die Relevanz einer präzisen rechtlichen und werterichtigten Flächenerfassung sowie termingerechter Einreichung aller notwendigen Unterlagen.
Wichtiger Hinweis: Einwendungen beim zuständigen Belegenheitsfinanzamt fristgerecht unbedingt vorbringen
Einwendungen zum Umfang einer begünstigten wirtschaftlichen Einheit müssen nach Auffassung des BFH bereits während des Feststellungsverfahrens beim Belegenheitsfinanzamt erhoben werden. Erfolgt die Beanstandung erst im Nachgang zum Erbschaftsteuerbescheid, sind entscheidungserhebliche Punkte häufig bereits rechtskräftig fixiert. Um dies zu vermeiden, sollten Erbinnen und Erben ihre Einwände inklusive aller Nachweise frühzeitig einreichen und aktiv am Verfahren mitwirken, damit mögliche Unklarheiten rechtzeitig abschließend geklärt werden können und so spätere steuerliche Nachteile wirksam abwehren.
Erbschaftsteuerliche Gestaltungsspielräume erschließen durch Verfahrensexpertise, Fristeinhaltung und rechtzeitige Beratung
Die Optimierung erbschaftsteuerlicher Vorgänge basiert nicht allein auf den vorgesehenen Rechtsnormen, sondern erfordert zusätzlich eine vorausschauende Verfahrensplanung sowie die Einhaltung gesetzlicher Einreichungsfristen. Steuerliche fachliche Betreuung von Beginn an unterstützt dabei durch bedarfsgerechte Beratung, umfassende strukturierte datenbasierte Dokumentation relevanter Nachweise und die effiziente fristgerechte Abgabe notwendiger Anträge. Auf diese Weise können steuerliche Vergünstigungen voll ausgeschöpft, unvorhergesehene finanzielle Risiken minimiert und spätere Korrekturen oder Nachzahlungen vermieden werden, wodurch letztlich robuste Planungssicherheit entsteht.
Nach dem Urteil II R 27/23 des Bundesfinanzhofs umfasst die steuerliche Begünstigung geerbter Wohngrundstücke nicht nur das bebaute Areal, sondern gegebenenfalls auch angrenzende Grünflächen sowie gemeinschaftlich genutzte Wege. Diese erweiterte Betrachtung kann zu einer erheblichen Steigerung des steuerbefreiten Wertes führen, teilweise um mehr als 100 Prozent. Gleichzeitig weist der BFH darauf hin, dass form- und fristgerechte Einwendungen im Feststellungsverfahren entscheidend sind. Eine umfassend frühzeitige steuerliche Beratung verringert deutlich das Erbschaftsteuerrisiko.